CRD VI, acte final : dernière pierre à l’édifice prudentiel
La directive (UE) 2024/1619 (ci-après, « CRD VI ») renforce le cadre réglementaire bancaire européen autour de six axes principaux :
- l’accès au marché de l’Union par les établissements de pays tiers et le régime applicable à leurs succursales ;
- l’intégration des risques environnementaux, sociaux et de gouvernance (ci-après, « ESG ») dans la gestion des risques ;
- le renforcement des exigences de gouvernance et de fit & proper ;
- l’encadrement prudentiel des acquisitions, transferts significatifs, fusions et scissions ;
- l’évolution du régime prudentiel applicable aux entreprises d’investissement de classe 1 ; et
- l’élargissement des pouvoirs de supervision et de sanction des autorités de supervision bancaire.
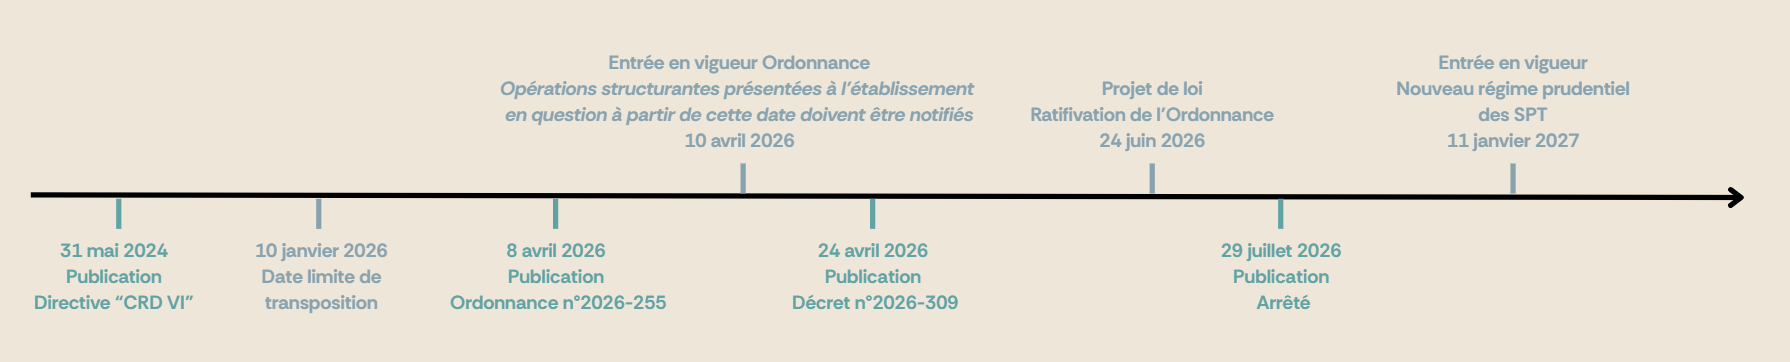
Procéduralement, la CRD VI devait être transposée au plus tard le 10 janvier 2026. Sa transposition repose sur l’ordonnance n° 2026-255 du 8 avril 2026 (ci-après l’ « Ordonnance »), complétée par le décret n° 2026-309 du 24 avril 2026 et l’arrêté du 29 juillet 2026. Ce dispositif concerne les établissements de crédit, certaines entreprises d’investissement (« classe 1 » et « classe 1 bis »), les compagnies financières holding (y compris mixtes) et les sociétés de financement.
La transposition de la CRD VI appelle plusieurs adaptations concrètes pour les établissements concernés.
1. Précisions sur La fourniture de services bancaires depuis un pays tiers
1.1 La reconnaissance légale de la reverse solicitation
L’ordonnance maintient le principe selon lequel un établissement de crédit établi dans un pays tiers doit disposer d’une succursale agréée en France pour fournir des opérations de banque à des clients établis ou résidant en France, sous réserve d’exemptions pour les opérations interbancaires, intragroupes et celles réalisées à la seule initiative du client (reverse solicitation), sans démarchage ni commercialisation de l’établissement de pays tiers. Cette dernière exemption, désormais reconnue par la loi, n’est pas un régime général d’accès au marché : l’établissement devra documenter l’initiative du client et démontrer qu’il n’a pas sollicité activement la relation commerciale.
1.2 Un nouveau régime prudentiel pour les succursales d’établissement de crédit de pays tiers (ci-après les « SPT »)
Les SPT devront anticiper leur classement dans le nouveau régime prudentiel applicable à compter du 11 janvier 2027. L’article L. 511-41 du code monétaire et financier (ci-après, le « CMF ») remplace l’alignement de principe sur les exigences applicables aux établissements de crédit par un régime autonome, précisé par l’arrêté du 29 juillet 2026 modifiant un précédent arrêté du 11 septembre 2015. Celles déjà agréées devront transmettre à l’Autorité de Contrôle Prudentiel et de Résolution (ci-après, l’ « ACPR »), au plus tard le 10 novembre 2026, les informations attestant de leur capacité à respecter ce nouveau régime, qui distingue deux catégories selon la taille de la succursale, la réception de fonds auprès de clients non professionnels et le cadre réglementaire de son pays d’origine, et qui détermine notamment le niveau de dotation minimale en capital exigé.
Une succursale relève de la catégorie 1 dès lors que la valeur totale de ses actifs atteint 5 milliards d’euros, ou que les fonds remboursables du public qu’elle collecte auprès de clients non professionnels atteignent 5 % de son passif total ou 50 millions d’euros, ou qu’elle n’est pas éligible au regard du cadre réglementaire et de surveillance de son pays d’origine (pays reconnu équivalent par l’Autorité Bancaire Européenne (ci-après, l’ « ABE ») et non inscrit sur la liste des pays à haut risque en matière de lutte contre le blanchiment). Le classement déterminera les exigences applicables.
Le régime applicable aux SPT est en outre renforcé : en cas d’importance systémique ou de risque significatif, l’ACPR peut imposer une restructuration des actifs ou activités, des exigences prudentielles supplémentaires, voire exiger la transformation en filiale. Elle peut également, sur le fondement de critères fixés par arrêté, appliquer aux SPT le régime prudentiel complet des établissements de crédit. Les SPT ne bénéficient toutefois pas d’un passeport européen : une succursale agréée en France ne peut donc pas fournir librement des services bancaires dans les autres États membres.
2. Intégration renforcée des risques ESG dans les dispositifs internes
La réforme impose aux établissements de crédit, aux sociétés de financement et aux compagnies financières holding d’intégrer les risques ESG dans :
- leur gouvernance ;
- leur gestion des risques ; et
- leur dispositif d’absorption des pertes, à court, moyen et long terme, avec un horizon d’au moins dix ans pour ce dernier.
Ils devront élaborer des plans prudentiels de transition assortis d’objectifs quantifiables, intégrer ces risques aux tests de résistance et aligner leur politique de rémunération sur leur appétit pour le risque ESG. Les SPT agréées en tant qu’établissements de crédit sont toutefois exclues de ces obligations.
Le conseil d’administration devra approuver et réexaminer régulièrement les stratégies correspondantes, et les organes de gouvernance disposer collectivement des compétences nécessaires pour comprendre les incidences des facteurs ESG, cette dernière obligation étant étendue aux entreprises d’investissement.
Enfin, les superviseurs pourront évaluer ces dispositifs, y compris les plans de transition, et exiger des mesures de réduction des risques.
3. Nouvelles exigences de gouvernance et de notification des nominations
3.1 S’agissant des établissements de crédit, les sociétés de financement et les compagnies financières holding
Sur le plan de la gouvernance, les établissements devront formaliser les responsabilités et adapter leurs procédures de nomination. La réforme consacre deux nouvelles catégories de fonctions :
- les « titulaires de postes clés », qui exercent une influence notable sur la direction de l’établissement, notamment le directeur financier et les responsables du contrôle interne, dont l’aptitude devra être évaluée ;
- les « senior managers », qui exercent des fonctions exécutives, assurent la gestion quotidienne et rendent directement compte aux administrateurs, DG, DGD ou autres dirigeants effectifs.
Les établissements devront tenir à jour des relevés individuels et une cartographie des fonctions et responsabilités, notamment celles de ces deux catégories de personnes.
La réforme supprime la possibilité de déroger à l’interdiction du cumul des fonctions de président et de DG, et étend aux renouvellements des dirigeants la procédure simplifiée de notification déjà applicable aux administrateurs : seuls les changements susceptibles d’affecter leur aptitude devront être notifiés.
3.2 S’agissant des établissements de grande taille
Les établissements de grande taille devront, en outre, notifier ex post les nominations du directeur financier et des responsables des fonctions risques, conformité et audit interne.
Les premières nominations des DG, DGD et présidents de l’organe de surveillance feront l’objet d’une notification préalable, au moins trente jours ouvrables avant l’entrée en fonction, qui permet au superviseur de préparer son évaluation sans valoir autorisation préalable.
4. Contrôle prudentiel élargi aux opérations structurantes
Pour les opérations structurantes, les établissements devront identifier les notifications et autorisations nécessaires dès la préparation du calendrier de l’opération.
Le nouveau régime couvre les participations importantes, les transferts significatifs d’actifs ou de passifs, ainsi que les fusions et scissions. Les seuils sont fixés à :
- 15 % des fonds propres éligibles de l’acquéreur pour les participations ; et
- 10 % des actifs ou passifs de l’entité cédante, portés à 15 % en intragroupe, pour les transferts d’actifs et/ou de passifs.
Le contrôle porte sur les exigences prudentielles et les risques de blanchiment ou de financement du terrorisme, et peut se cumuler avec le régime des participations qualifiées : une même transaction pourra donc nécessiter plusieurs procédures, dont les délais devront être anticipés.
5. Dérogation possible à l’agrément bancaire pour les entreprises d’investissement
Les entreprises d’investissement approchant les seuils de la classe 1 pourront examiner l’opportunité d’une demande de dérogation à l’agrément d’établissement de crédit, en étayant l’organisation du groupe, les activités et le risque systémique associé. La Banque Centrale Européenne décidera sur proposition de l’ACPR, après avis de l’ABE rendu sous un mois, et devra motiver tout écart par rapport à cet avis ; la décision sera réévaluée tous les trois ans.
6. Pouvoirs de sanction renforcés pour l’ACPR
La CRD VI élargit les pouvoirs de l’ACPR et le champ des personnes susceptibles de sanctions individuelles :
Le non-respect des conditions particulières d’une décision individuelle devient sanctionnable, et la commission des sanctions pourra désormais enjoindre à un établissement de se conformer à ses obligations ou de ne pas réitérer un manquement.
La commission des sanctions pourra prononcer une suspension ou une démission d’office à l’encontre des titulaires de postes clés et des personnels ayant une incidence significative sur le profil de risque de l’établissement, et non plus seulement des dirigeants effectifs. Lorsque leur responsabilité personnelle est engagée, elle pourra prononcer une interdiction temporaire d’exercer et une sanction pécuniaire pouvant atteindre 5 millions d’euros.
Enfin, le collège de supervision pourra assortir ses mises en demeure portant sur le respect du règlement CRR ou des titres I et III du livre V du CMF d’une astreinte, à l’encontre des établissements de crédit, sociétés de financement, compagnies financières holding et entreprises d’investissement de classe 1 bis.